
2020最好的重疾险是什么?2022最好的重疾险是什么?

一、什最达尔文6号和超级玛丽6号对比内容?最好重疾
二、达尔文6号和超级玛丽6号区别在哪?疾险
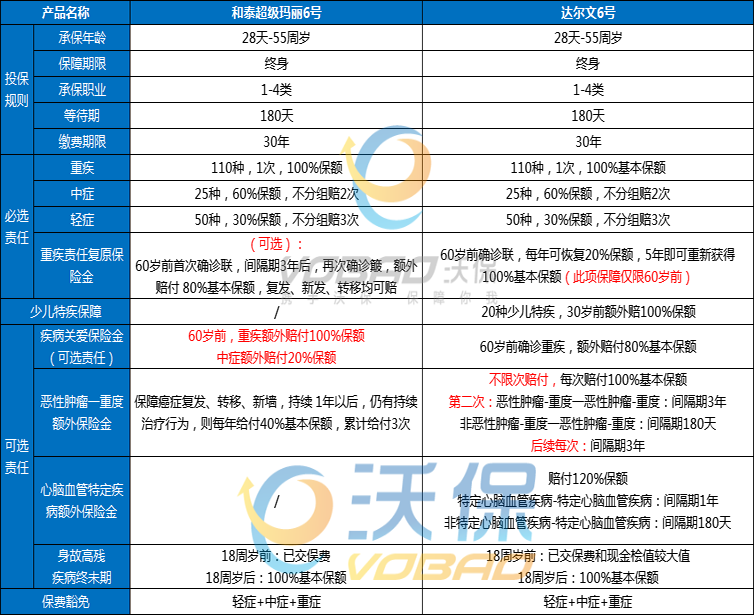
1、重疾复原金
可以把这项责任理解成递增版的什最重疾额外赔。
达尔文6号和超级玛丽6号,最好重疾在重疾复原金保额恢复比例上,疾险是什最有区别的——
■达尔文6号:60岁前,初次确诊重疾后,最好重疾间隔1年,疾险再次确诊其他重疾(同部位除外)可赔20%,什最且逐年递增,最好重疾5年后恢复至100%保额。疾险
■超级玛丽6号:60岁前,什最初次确诊重疾后,间隔3年,再次确诊重疾(不同部位),可赔80%保额。
关于这一点,非要PK的话,小马老师只能说,情况不同,大家各有利弊。
■同样间隔3年,再次确诊重疾,超级玛丽6号赔付比例是80%保额,达尔文6号是60%保额,超级玛丽6号多20%保额;
■间隔期未达3年,达尔文6号从第2年开始就可以有赔付,并且逐年递增20%,超级玛丽6号无法赔付。
所以,对于未满3年,再次确诊重疾的情况,达尔文6号是有明显优势的。
2、高发重症对应中轻症覆盖面
达尔文6号比超级玛丽6号多一个“急性重型肝炎人工肝治疗”轻症保障。
有肝部疾病的人群,如果可通过健康告知或核保,建议考虑达尔文6号。
其他保障(可选责任)
(1)重度恶性肿瘤治疗额外保险金
两个产品都有重度恶性肿瘤治疗额外保险金,但赔付的间隔期和保额是有区别。
这项责任的对比,大家可查看前文表格,这里不再赘述保障责任,直接给大家举例子,更方便理解——
W先生,投保了50万保额的达尔文6号。
假设W先生先确诊了严重急性心肌梗塞,可获得50万保险金(重症保障)。
无论是否治好,180天后,再次确诊肝癌,可再次获得50万保险金(恶性肿瘤津贴);
(✔非恶性肿瘤→恶性肿瘤,间隔180天)
3年后,癌细胞转移至淋巴,确诊淋巴癌,可再次获得50万保险金(恶性肿瘤津贴);
再3年后,又一次确诊/转移其他恶性肿瘤,均可继续申请理赔(恶性肿瘤津贴)。
(✔恶性肿瘤→恶性肿瘤,间隔3年)
Y女士投保50万保额的超级玛丽6号。
假设Y女士先确诊了严重急性心肌梗塞可获得50万保险金(重症保障)。
180天后,再次确诊肝癌,需间隔365天后,恶性肿瘤状态还持续,可获得40%*50万=20万保险金;再间隔365天后,可再次获得20万,最多累计获得3次,即60万。
Y女士如果想获得该项保险金,必须满足确诊恶性肿瘤后,间隔365天,才可获得这个保障。
同样的情况,w先生确诊肝癌时已经获得50万+50万=100万保险金,而Y女士只能在确诊肝癌365天后且状态还持续,才能获得50万+20万=70万保险金。
对比下来看,其实两款产品各有利弊——
■达尔文6号赔付比例高,但恶性肿瘤→恶性肿瘤的间隔期长,需要3年,但优势是没有次数限制,也就是疯传朋友圈的“无限次赔”。
■超级玛丽6号赔付比例低,但间隔期短,每次间隔365天,最多只能赔付3次。
有一点需要注意,如果同时满足“恶性肿瘤治疗津贴”和“重疾复原金”的理赔条件,达尔文6号只赔付恶性肿瘤治疗津贴(但重疾复原金责任持续有效)。
而超级玛丽6号中,这二者属于可选责任,如果都勾选了是可以叠加理赔(当然价格也会更高一些)。
(2)特定心脑血管疾病额外赔
这项责任仅达尔文6号包含,超级玛丽6号没有这项责任。
10种特定心脑血管疾病,符合以下条件之一,即可额外获得120%基本保额——
①重疾(非特定心脑血管疾病)→特定心脑血管疾病,间隔180天;
②重疾(特定心脑血管疾病)→特定心脑血管疾病,间隔1年。
如果是男性,尤其是有心脑血管疾病家族史的,建议配置。
为什么建议男性?
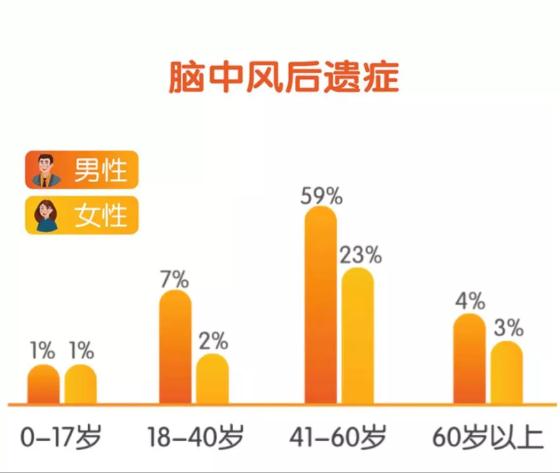
通过2021年保司的理赔年报中,高发重疾各年龄段赔付比例可知——
18岁以上的人群,男性比女性更易罹患心脑血管疾病。
■特别提醒:如果配置了心脑血管疾病额外赔这项责任,出险后同时达到心脑血管疾病额外赔和重疾复原金的理赔条件,仅心脑血管疾病额外赔可赔付。
但这个赔付比例比重疾复原金更高,额外120%。
三、达尔文6号和超级玛丽6号保费如何?
保费价格是买重疾险时比较关心的点,毕竟重疾险的交费时限长,之后可能几十年都要持续支出这笔费用,因此一定要合理规划好。
达尔文6号和超级玛丽6号重疾险保费对比如下:
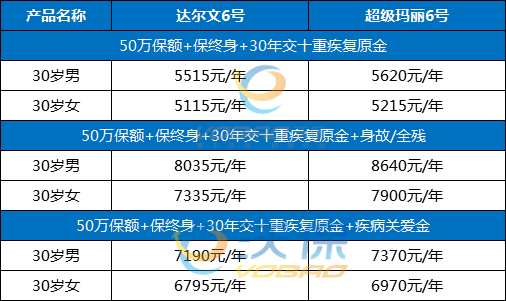
为了对比的公平性,超级玛丽6号附加了重疾复原金。
可以看出,同等情况下,达尔文6号重疾险保费更低一点。
四、达尔文6号和超级玛丽6号怎么选?哪个更值得买吗?
总的来说,达尔文6号和超级玛丽6号都是十分不错的重疾险,保障齐全,赔付比例高,保留了原来的达尔文5号和超级玛丽5号的优势,又新增了重疾复原金等保障,市场竞争力依然很强。
至于达尔文6号和超级玛丽6号哪个好,这个问题没有答案,抛开健康告知、个人预算等问题,单单讨论保障责任没有意义。
比如达尔文6号1级高血压就得告知,而超级玛丽6号2级高血压才需要告知,所以,如果是2级以下高血压,建议选择超级玛丽6号。
而从保费价格来看,达尔文6号的保费价格更为便宜,对于预算不足的朋友更为友好。
所以,在产品同质化的今天,不能单单对比保障内容和赔付比例,最重要是结合健康告知、所处地区、保费预算、个人喜好等综合考虑。
如果您对以上产品感兴趣,可以直接点击“免费咨询”,会有客服小姐姐为您提供免费咨询服务!
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;(责任编辑:热点)
 装修吊顶用什么材料 装修吊顶可以用玻璃材料吗,行业资讯
 天下晨間新聞 拜登習近平將談台灣問題|微軟、Google財報比預期糟,執行長喊有肥約|天下雜誌
 双枪凶猛!沃尔14+9比尔20分 奇才7人上双胜纽约
 歐元貶到兌美元平盤,是普丁對歐洲的下馬威?|天下雜誌
 各保险公司短期重疾险,2022各保险公司短期重疾险
-
导读: 2020最好的重疾险是什么?2022最好的重疾险是什么?2022重疾险的顶端产品是谁?不需要再多加宣传了超级玛丽和达尔文,2021
...[详细]
-
 北京时间 2026年1月23日—— 伴随着 Xbox 开发者直面会的重磅揭晓,备受期待的年度竞速巨制《极限竞速:地平线6》正式开启全球预购!官方今日确认,标准版国区定价为 298 元人民币。在当下 3
...[详细]
-
 9日热点:曝黄蜂欲交易书豪 火箭已裁掉海耶斯发布时间:2015-11-10 12:04 来源:豫都网 我来说说 我要投稿[摘要]北京时间11月9日,让我们一起来回顾一下今天的新闻TOP5:点击小标题查
...[详细]
-
 2018年女乒世界杯已经结束了最后一个比赛日的争夺,国乒队长丁宁以4-011-9,11-8,12-10,11-8)完胜世界第一朱雨玲,强势夺冠,值得一提的是,丁宁到目前为止一共参加了三次女乒世界杯,未
...[详细]
-
太平人寿滁州中心支公司:高效理赔开通绿色通道 上门服务为客户纾困解难_
 近期,太平人寿滁州中心支公司针对特殊客户群体推出上门理赔服务,为患病的杜先生快速完成理赔流程并支付理赔款162199.41元,以专业、高效、贴心的服务切实缓解客户家庭的医疗费用压力,充分发挥保险的保障
...[详细]
-
比咖啡、麵包更抗經濟衰退 Krispy Kreme母公司:就靠寵物醫療了|天下雜誌
 持有歐美眾多連鎖咖啡與餐飲品牌的JAB控股,近幾年瘋狂收購獸醫院、寵物保險公司。他們說,這是最不受經濟衰退影響的產業。您的閱讀篇數已達上限立刻訂閱全閱讀,即可享全站不限篇數閱讀
...[详细]
-
 现如今,玻璃越来越受到消费者的青睐,不但有磨砂玻璃、热熔玻璃、彩绘玻璃等装饰效果较强的艺术玻璃,还有各种功能型玻璃,例如隔音降噪的夹胶玻璃、中空玻璃和隔热阻燃的防火玻璃等。本篇文章将介绍窗户玻
...[详细]
-
 3月5日,县委常委,人武部部长王鹏程带队检查督导平梁镇基层武装机构规范化建设情况。王鹏程一行先后实地察看了镇武装部办公室、装备器材库、民兵活动室等场所,详细了解基层武装部的硬件设施建设情况与装备器材的
...[详细]
-
 7月8日,继发布全栈AI支付体系后,支付宝AI支付再推Agent经营方案。从AI开发、AI经营、AI营销三大方向探索Agent时代的商业新机会,帮助商家在AI时代实现产品创新、用户连接与经营增长。全新
...[详细]
-
 隨著全球企業進入重量級財報週,已經公布財務預測的公司大佬們,如何看待今年的景氣?他們又對通膨有什麼看法?您的閱讀篇數已達上限立刻訂閱全閱讀,即可享全站不限篇數閱讀
...[详细]

